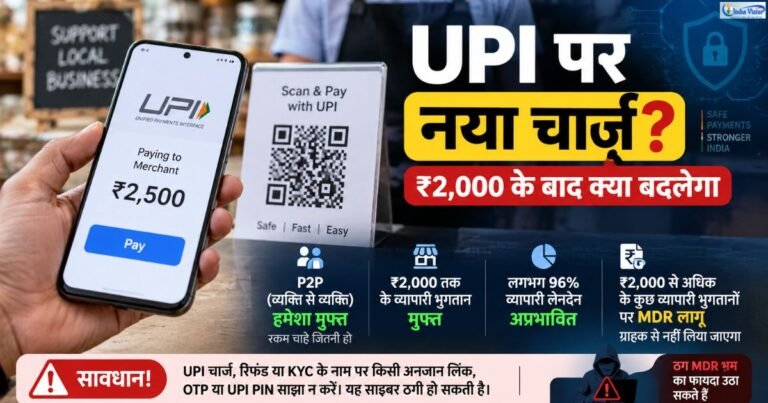
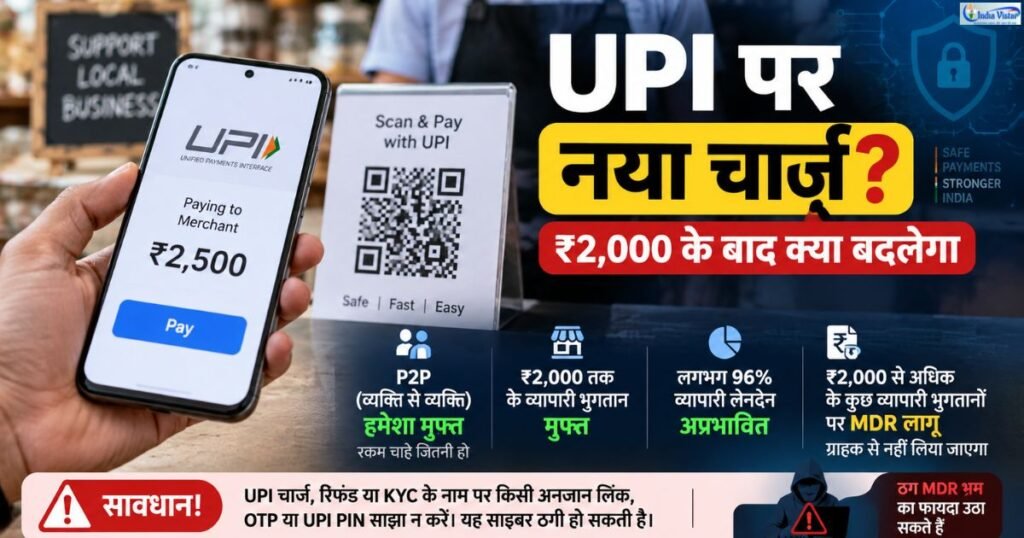
यूपीआई पेमेंट पर नए नियम को लेकर बहुत सारे सवाल उठ रहे हैं। सबसे बड़ा सवाल है कि अगर किसी दुकान पर ₹2,500, ₹5,000 या ₹10,000 का सामान खरीदकर यूपीआई पेमेंट करते हैं तो क्या 15 अक्टूबर से आपके खाते से अलग से चार्ज कटेगा? जवाब है, नहीं। ग्राहक के लिए UPI भुगतान पर अलग से MDR नहीं लगाया गया है। नया नियम कुछ बड़े व्यापारी भुगतानों से जुड़ा है। इसलिए कोई दुकानदार या अनजान व्यक्ति आपसे यह कहकर अतिरिक्त पैसा मांगे कि “सरकार ने UPI चार्ज लगा दिया है”, तो पहले नियम समझना जरूरी है।
वित्त मंत्रालय ने 15 सितंबर 2026 को स्पष्ट किया कि व्यक्ति से व्यक्ति यानी P2P यूपीआई पेमेंट पूरी तरह मुफ्त रहेगा। आप किसी व्यक्ति को ₹500 भेजें, ₹5,000 या इससे ज्यादा, MDR नहीं लगेगा।
यह भी पढ़ेंः यूपीआई पर बिना इंटरनेट कैसे करते हैं पेमेंट जानिए पूरा बात
मंत्रालय के मुताबिक करीब 96 प्रतिशत व्यापारी UPI ट्रांजैक्शन भी नए MDR से प्रभावित नहीं होंगे।
₹2,000 से ज्यादा UPI Payment पर क्या बदलेगा?
यहां P2P और P2M का अंतर समझना जरूरी है।
अगर आप अपने किसी दोस्त, रिश्तेदार या दूसरे व्यक्ति को UPI से पैसे भेजते हैं तो यह P2P यानी Person-to-Person transaction है। इस पर रकम की वजह से MDR नहीं लगेगा।
दूसरी तरफ दुकान, कारोबारी या किसी merchant को किया गया भुगतान P2M यानी Person-to-Merchant transaction कहलाता है।
यह भी पढ़ेंः क्या आपको मालूम है यूपीआई के ये नियम, अप्रैल से बदल जाएगा सब कुछ
नए नियम में ₹2,000 तक के merchant payments और zero-MDR व्यवस्था में आने वाले छोटे व्यापारियों के भुगतान पर MDR नहीं लगेगा। कुछ पात्र merchant transactions में ₹2,000 से अधिक भुगतान पर 0.4 प्रतिशत MDR लागू होगा।
सबसे महत्वपूर्ण बात यह है कि यह ग्राहक से वसूला जाने वाला सरकारी टैक्स नहीं है।
दुकानदार कहे UPI से भुगतान पर Extra Charge दो तो?
यही वह जानकारी है जिसे आम UPI उपयोगकर्ता को जानना चाहिए।
वित्त मंत्रालय के मुताबिक MDR ग्राहक पर लगाया गया शुल्क नहीं है। बैंकों को यह सुनिश्चित करने के लिए कहा गया है कि व्यापारी MDR का खर्च ग्राहक पर न डालें। UPI ऐप कंपनियों को भी ग्राहक से platform fee या छिपा हुआ शुल्क लेने की अनुमति नहीं है।
इसलिए दुकान पर QR Code से भुगतान करते समय कोई व्यक्ति आपसे यह कहता है कि ₹2,000 से ज्यादा UPI payment होने के कारण अलग से “सरकारी UPI शुल्क” देना पड़ेगा तो उसकी बात को तुरंत सही न मानें।
UPI MDR क्या है?
MDR का पूरा नाम Merchant Discount Rate है। आसान भाषा में इसे डिजिटल भुगतान स्वीकार करने से जुड़ी merchant fee समझा जा सकता है।
यह सरकार द्वारा ग्राहक से वसूला जाने वाला टैक्स नहीं है।
नए ढांचे में मिलने वाली MDR राशि भुगतान व्यवस्था से जुड़े अलग-अलग पक्षों के बीच बांटी जाएगी। इसमें 40 प्रतिशत issuing bank, 30 प्रतिशत merchant acquirer, 20 प्रतिशत UPI app और 10 प्रतिशत UPI app के bank partner को मिलेगा।
मिसाल के तौर पर पात्र merchant transaction में ₹10,000 के भुगतान पर 0.4 प्रतिशत MDR ₹40 बनता है। इसका अर्थ यह नहीं है कि ग्राहक के खाते से ₹10,040 काट लिए जाएंगे।
करीब 96% Merchant UPI Payments पर असर क्यों नहीं?
वित्त मंत्रालय का कहना है कि MDR करीब 4 प्रतिशत merchant transactions पर ही लागू होगा।
₹2,000 तक के merchant payments इससे बाहर हैं। इसके अलावा zero-MDR व्यवस्था में आने वाले छोटे merchants भी सुरक्षित हैं।
इसलिए “15 अक्टूबर से UPI पर चार्ज लग जाएगा” कहना अधूरी जानकारी है। ज्यादा सही बात यह है कि कुछ पात्र बड़े merchant transactions पर MDR लागू होगा, जबकि ग्राहक के UPI इस्तेमाल को मुफ्त रखा गया है।
पुलिस और साइबर जांच से जुड़े लोगों के लिए इसमें क्या अहम है?
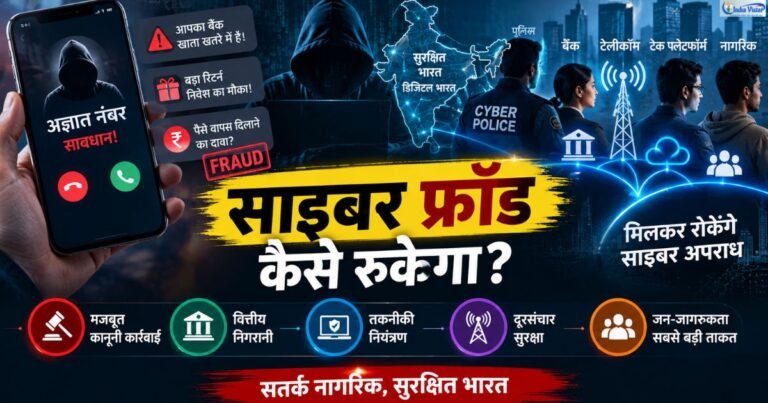
नए नियम के साथ एक दूसरा पहलू भी महत्वपूर्ण हो जाता है। साइबर ठग अक्सर किसी नए सरकारी नियम, बैंकिंग बदलाव या तकनीकी अपडेट को बहाना बनाकर लोगों को निशाना बनाते हैं।
अब “UPI MDR”, “UPI Charge Update” या “UPI Account Update” जैसे नामों का इस्तेमाल phishing message, फर्जी customer-care call या APK file भेजने के लिए किया जा सकता है।
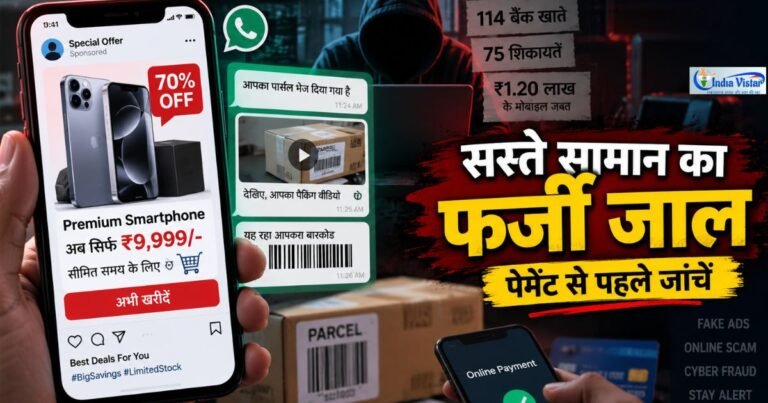
मसलन कोई संदेश आए कि “15 अक्टूबर से UPI पर शुल्क लगेगा, अपना account free रखने के लिए KYC करें” और उसके साथ लिंक दिया गया हो तो उस लिंक पर क्लिक न करें।
इसी तरह UPI charge वापस दिलाने, MDR refund लेने या UPI को free रखने के नाम पर OTP, UPI PIN या बैंक की जानकारी मांगना धोखाधड़ी का संकेत हो सकता है।
UPI PIN के बारे में यह नियम हमेशा याद रखें
UPI PIN पैसे प्राप्त करने के लिए नहीं, बल्कि भुगतान को मंजूरी देने के लिए इस्तेमाल होता है।
कोई व्यक्ति UPI charge refund करने के नाम पर PIN डालने को कह रहा है तो भुगतान की स्क्रीन और रकम देखे बिना PIN दर्ज न करें।
और जानेंः upi id को हैकर्स से बचाने और secure transaction के लिए अहम है यह जानकारी
QR Code scan करके पैसा “प्राप्त” करने का दावा भी संदेह पैदा करता है। सामान्य तौर पर QR scan और PIN डालने की प्रक्रिया पैसे भेजने से जुड़ी होती है।
पुलिस के लिए नए तरह की शिकायतों पर नजर जरूरी
15 अक्टूबर के आसपास UPI MDR से जुड़ी खबरें बढ़ने के साथ पुलिस और साइबर इकाइयों के सामने ऐसे मामले आ सकते हैं जिनमें पीड़ित को फर्जी UPI charge, KYC update या refund के नाम पर लिंक भेजा गया हो।
ऐसी शिकायत में केवल रकम के लेनदेन को देखने के बजाय पीड़ित तक पहुंचे SMS, WhatsApp message, APK file, URL, QR Code, UPI ID और संबंधित bank account की जानकारी भी महत्वपूर्ण हो सकती है।
आम नागरिक के लिए नियम इससे भी आसान है। UPI को मुफ्त रखने के लिए आपको कोई लिंक खोलने, ऐप डाउनलोड करने, KYC करने या OTP और UPI PIN बताने की जरूरत नहीं है।
15 अक्टूबर से क्या याद रखें?
व्यक्ति से व्यक्ति UPI transfer मुफ्त रहेगा। करीब 96 प्रतिशत merchant transactions पर नए MDR का असर नहीं होगा। पात्र बड़े merchant payments पर MDR व्यवस्था लागू होगी, लेकिन इसे ग्राहक से लिया जाने वाला सरकारी टैक्स न समझें।
सबसे जरूरी बात यह है कि “UPI अब फ्री नहीं रहा” जैसे संदेश देखकर घबराएं नहीं।
और अगर इसी भ्रम का फायदा उठाकर कोई “UPI charge बचाने”, “MDR refund” या “UPI free activation” के नाम पर लिंक, APK या QR Code भेजता है तो भुगतान करने से पहले उसकी सत्यता जरूर जांचें।