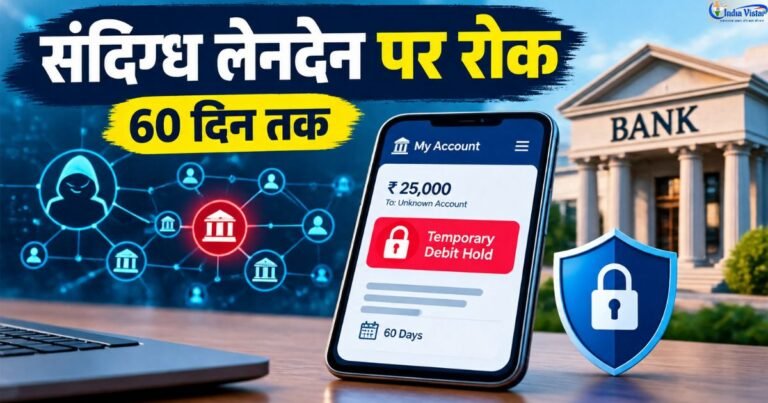
अगर आपके बैंक खाते में अचानक कोई ऐसा पैसा आता है जिसका लेनदेन आपके सामान्य बैंकिंग व्यवहार से मेल नहीं खाता, तो आने वाले समय में बैंक उस रकम के इस्तेमाल पर अस्थायी रोक लगा सकता है। भारतीय रिजर्व बैंक ने साइबर ठगी में इस्तेमाल होने वाले म्यूल अकाउंट पर शिकंजा कसने के लिए ऐसा ही नया प्रस्ताव तैयार किया है।
सबसे अहम बात यह है कि 60 दिन की रोक हर संदिग्ध खाते पर अपने आप नहीं लगेगी। बैंक की निगरानी प्रणाली किसी लेनदेन को साइबर ठगी या म्यूल अकाउंट से जुड़ा संदिग्ध लेनदेन मानती है, तभी प्रस्तावित प्रक्रिया शुरू होगी। ग्राहक को अपनी बात और लेनदेन का कारण बताने का अवसर भी मिलेगा।
और जानेंः आरबीआई का मुआवजा ढांचाः क्या यह साइबर धोखाधड़ी से डर खत्म कर देगा ?
RBI ने अभी इसे अंतिम नियम नहीं बनाया है। यह मसौदा है, जिस पर 2 अक्टूबर 2026 तक लोगों, बैंकों और दूसरे पक्षों से सुझाव मांगे गए हैं। प्रस्तावित नियम 1 अप्रैल 2027 से प्रभावी हो सकते हैं। बैंक चाहें तो इन्हें इससे पहले भी अपना सकते हैं।
क्या है RBI का 60 दिन वाला प्रस्ताव?
RBI ने ‘Know Your Customer Amendment Directions, 2026’ का मसौदा जारी किया है। इसका मकसद साइबर अपराध से आए पैसे को एक खाते से दूसरे खाते में तेजी से भेजे जाने से रोकना है।
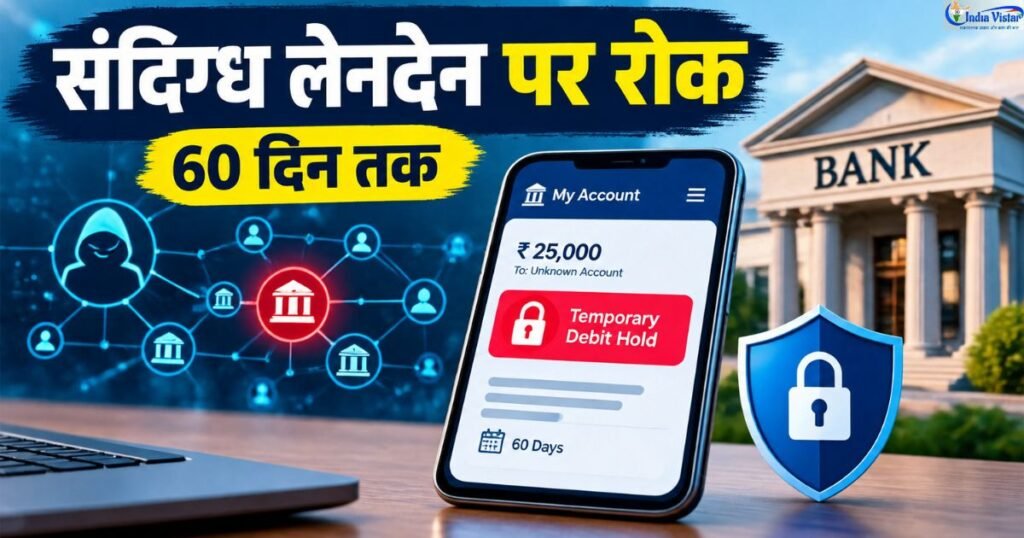
प्रस्ताव के मुताबिक बैंक की निगरानी प्रणाली अगर ₹1,000 या इससे अधिक के किसी लेनदेन को संभावित म्यूल ट्रांजैक्शन या साइबर ठगी की रकम के रूप में चिन्हित करती है, तो बैंक उस रकम पर तत्काल अस्थायी डेबिट रोक लगा सकता है। यानी रकम खाते में दिखाई दे सकती है, लेकिन जांच के दौरान उससे पैसा निकालने या आगे भेजने पर रोक लग सकती है।
पूरे बैंक खाते पर रोक लगाने की व्यवस्था भी प्रस्ताव में है, लेकिन RBI के मसौदे के अनुसार ऐसा असाधारण परिस्थितियों में अंतिम विकल्प के रूप में किया जाना चाहिए।
म्यूल अकाउंट क्या होता है?
साइबर ठग अक्सर ठगी की रकम सीधे अपने खाते में नहीं मंगाते। इसके लिए दूसरे लोगों के बैंक खातों का इस्तेमाल किया जाता है। इन्हें आम तौर पर म्यूल अकाउंट कहा जाता है।
कई मामलों में किसी व्यक्ति को कमीशन या कुछ रुपये देने का लालच देकर उसका बैंक खाता इस्तेमाल किया जाता है। कभी खाताधारक जानबूझकर इसमें शामिल होता है और कभी उसे यह समझ ही नहीं होता कि उसके खाते से अपराध की रकम आगे भेजी जा रही है।
RBI लंबे समय से बैंकों को ऐसे खातों की पहचान और संदिग्ध लेनदेन की निगरानी के निर्देश देता रहा है।
बैंक ने पैसा रोका तो ग्राहक को क्या करना होगा?
यही इस प्रस्ताव का वह हिस्सा है जिसे हर बैंक ग्राहक को समझना चाहिए।
यदि बैंक किसी लेनदेन पर अस्थायी डेबिट रोक लगाता है तो खाताधारक को इसकी जानकारी दी जाएगी। ग्राहक को संदिग्ध माने गए लेनदेन का स्पष्टीकरण देने के लिए 20 दिन का समय मिलेगा।
मान लीजिए आपके खाते में किसी संपत्ति की बिक्री, कारोबार, पारिवारिक भुगतान या किसी अन्य वैध कारण से अचानक बड़ी रकम आई। यदि बैंक उसे संदिग्ध मानता है तो आपको रकम के स्रोत और लेनदेन का उद्देश्य साबित करने वाले दस्तावेज देने पड़ सकते हैं।
ग्राहक का जवाब मिलने के बाद बैंक को तय समय में उसकी जांच कर निर्णय लेना होगा। उपलब्ध विवरण के अनुसार बैंक को जवाब मिलने के बाद 10 दिन के भीतर फैसला करना होगा।
क्या बैंक पूरे 60 दिन पैसा रोककर रखेगा?
जरूरी नहीं।
60 दिन अधिकतम प्रस्तावित अवधि है, सामान्य अवधि नहीं। यदि बैंक जांच में संतुष्ट हो जाता है तो रोक पहले हट सकती है।
यदि मामला कानून प्रवर्तन एजेंसी को भेजा गया और वहां से रोक जारी रखने का निर्देश नहीं मिलता, तो प्रस्ताव में इसके लिए भी समय सीमा तय की गई है। रिपोर्ट किए जाने के 30 दिनों के भीतर ऐसा कोई निर्देश नहीं मिलने पर बैंक को 31वें दिन रोक हटानी होगी। दूसरी ओर कानून प्रवर्तन एजेंसी या सक्षम प्राधिकारी का अलग निर्देश होने पर स्थिति बदल सकती है।
इसलिए ‘RBI अब 60 दिन तक सभी संदिग्ध खाते फ्रीज करेगा’ कहना सही नहीं होगा।
साइबर ठगी रोकने में इससे क्या बदलेगा?
साइबर अपराध में समय सबसे महत्वपूर्ण होता है। ठगी की रकम पीड़ित के खाते से निकलने के बाद कई बैंक खातों में घुमाई जा सकती है। इसके बाद रकम निकाल ली जाती है या दूसरे माध्यमों में भेज दी जाती है।
प्रस्तावित व्यवस्था बैंक को अपने स्तर पर संदिग्ध रकम पर तत्काल रोक लगाने की स्पष्ट प्रक्रिया देती है।
जरूरत पड़ने पर मामले को राष्ट्रीय साइबर अपराध रिपोर्टिंग पोर्टल से जुड़ी व्यवस्था के जरिए संबंधित पुलिस अथवा कानून प्रवर्तन एजेंसी तक भेजा जाएगा। इसका उद्देश्य बैंक और जांच एजेंसियों के बीच कार्रवाई में लगने वाले समय को कम करना है।
गलती से आपका खाता संदिग्ध घोषित हुआ तो?
यह सबसे महत्वपूर्ण सवालों में से एक है।
किसी लेनदेन पर रोक लगने का अर्थ अपने आप यह नहीं है कि खाताधारक साइबर अपराधी है। प्रस्ताव में ग्राहक को स्पष्टीकरण और दस्तावेज देने का अवसर इसी कारण दिया गया है।
बैंकों को ऐसी शिकायतों के लिए नोडल अधिकारी भी नियुक्त करना होगा। शिकायतों के समाधान के लिए 30 दिन की समय सीमा प्रस्तावित है। नोडल अधिकारी की जानकारी बैंक की वेबसाइट और शाखाओं में उपलब्ध कराने की व्यवस्था भी प्रस्ताव में है।
बैंक खाता किराए पर देना पड़ सकता है भारी
इस प्रस्ताव से आम लोगों के लिए सबसे बड़ा संदेश बैंक खाते की सुरक्षा से जुड़ा है।
किसी अनजान व्यक्ति के कहने पर अपने खाते में पैसा मंगाकर उसे दूसरे खाते में भेजना, कमीशन के बदले बैंक खाता उपलब्ध कराना या अपने बैंक खाते का नियंत्रण किसी दूसरे व्यक्ति को देना गंभीर परेशानी पैदा कर सकता है।
यदि ऐसा खाता साइबर ठगी की रकम पहुंचाने के लिए इस्तेमाल हुआ तो बैंक की निगरानी में वह म्यूल अकाउंट के रूप में सामने आ सकता है। इसके बाद खाते की जांच के साथ मामला पुलिस तक पहुंच सकता है।
इसलिए अपना बैंक खाता, इंटरनेट बैंकिंग, यूपीआई और बैंकिंग पहचान किसी दूसरे व्यक्ति को इस्तेमाल करने के लिए न दें।
बैंकों पर भी बढ़ेगी जवाबदेही
प्रस्तावित व्यवस्था का असर ग्राहकों के साथ बैंकों पर भी पड़ेगा। उन्हें संदिग्ध म्यूल लेनदेन पहचानने के लिए अपनी निगरानी व्यवस्था और आंतरिक नीति स्पष्ट करनी होगी।
संदिग्ध लेनदेन की रिपोर्ट FIU-IND को भेजने की मौजूदा जिम्मेदारी भी बनी रहेगी। यदि किसी खाते के म्यूल अकाउंट होने की पुष्टि होती है और संबंधित बैंक ने आवश्यक संदिग्ध लेनदेन रिपोर्ट दाखिल नहीं की है, तो इसे KYC निर्देशों के अनुपालन में चूक माना जा सकता है।
बैंकों को अस्थायी डेबिट रोक से जुड़े मामलों, ग्राहकों से हुए संवाद और जांच एजेंसियों के साथ पत्राचार का केंद्रीकृत रिकॉर्ड भी रखना होगा।
1 अप्रैल 2027 से पहले यह बात जरूर समझें
अभी सबसे महत्वपूर्ण तथ्य यह है कि RBI का यह ड्राफ्ट प्रस्ताव है। अंतिम नियम प्रतिक्रिया मिलने के बाद जारी किए जाएंगे और उनमें बदलाव संभव है।
RBI ने 2 अक्टूबर 2026 तक सुझाव मांगे हैं। मौजूदा प्रस्ताव के अनुसार नई व्यवस्था 1 अप्रैल 2027 से प्रभावी होगी, हालांकि बैंक इसे पहले लागू करने का फैसला भी कर सकते हैं।
साइबर ठगी के दौर में इसका सीधा संदेश साफ है। अपने खाते में आने और जाने वाली रकम पर नजर रखें। किसी दूसरे व्यक्ति को अपना खाता इस्तेमाल न करने दें और अनजान व्यक्ति के कहने पर पैसा प्राप्त कर आगे ट्रांसफर करने से बचें।
साइबर ठगी होने पर जितनी जल्दी शिकायत और बैंक को सूचना दी जाएगी, रकम को आगे जाने से रोकने की संभावना उतनी ही बढ़ सकती है।